- Market Value (2025): USD 169.1 Mn
- Estimated Value (2026): USD 180.4 Mn
- Forecast Value (2036): USD 343.4 Mn
- CAGR (2026-2036): 6.7%
¿Cuánto vale la previsión del mercado de reparación dural para 2036?
USD 180.4 millones en 2026 hasta USD 343.4 millones para 2036 en un 6.7% CAGR.
- Fact.MR estima que el mercado de reparación dural alcanzó losUSD 169.1 millones en 2025, siendo la mayor parte de esa base los injertos de colágeno para cierre craneal.
- Los ingresos aumentarán de USD 180.4 millones en 2026 a USD 343.4 millones en 2036, a medida que más casos craneales y espinales terminen con un injerto o sellador.
- Un 6.7% CAGR está previsto para sostener el mercado hasta 2036, ya que la cirugía de columna en pacientes mayores contribuye a una demanda craneal constante.
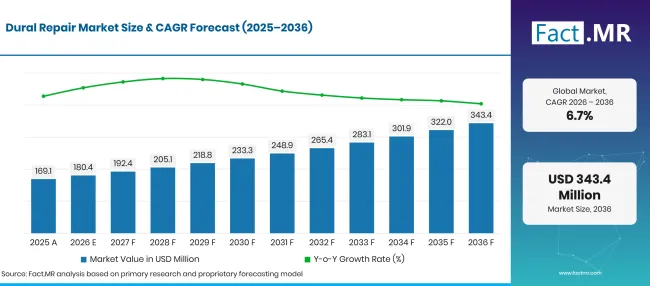
Factmr Dural Repair Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 169.1 |
| 2026 | Estimación | 180.4 |
| 2036 | Previsión | 343.4 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.7% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de reparación dural?
El periodo 2026-2036 añade USD 163.0 millones en nuevo valor, concentrado en neurocirugía hospitalaria y cierre de columna.
- Motores de la demanda en el mercado
- Las enfermedades neurológicas mantienen altos los volúmenes de cirugías craneales. La Organización Mundial de la Salud informó en octubre de 2025 que las condiciones neurológicas afectan a más de la 40% de la población mundial, es decir, a más de 3 mil millones de personas [1]. La resección tumoral, la evacuación de hemorragias y la descompresión de Chiari suelen terminar con un injerto dural o sellador al cierre.
- El trauma genera una necesidad constante de craneotomía de emergencia y estabilización de columna. Una hoja informativa de la OMS fechada en julio de 2026 indica que alrededor de 1.16 millones de personas mueren cada año en accidentes de tráfico, mientras que entre 20 y 50 millones más resultan heridas [2]. Las lesiones en la cabeza por accidentes y caídas suelen dejar desgarros durales que los cirujanos deben cerrar.
- La cirugía de columna añade una segunda fuente de venta de productos. La durotomía incidental durante la descompresión y fusión necesita reparación rápida. Los cirujanos aplican cada vez más un sellador sobre la línea de sutura para reducir el riesgo de fugas postoperatorias.
- El diseño del producto avanza hacia un cierre más rápido. Los injertos onlay que no necesitan suturas y los selladores en spray que se fijan en segundos acortan la fase final de la cirugía. Los hospitales valoran estas mejoras a medida que el tiempo en quirófano se vuelve más caro.
- Segmentos clave analizados
- Por tipo de producto: Biologic Dural Repair Products mantendrá 62.0% cuota en 2026, ya que los cirujanos confían en los injertos de colágeno bovino con décadas de uso craneal a sus espaldas.
- Por solicitud: La neurocirugía captará 52.8% cuota en 2026, ya que los casos de tumores y hemorragias dejan grandes defectos durales que necesitan ser injertos.
- Por usuario final: Los hospitales tendrán 58.6% cuota en 2026, dado que las lesiones de emergencia en la cabeza y los casos de tumores cerebrales no podrán trasladarse a entornos ambulatorios.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La reparación dural seguirá siendo una decisión de cierre que los cirujanos tomarán en casi todos los casos craneales abiertos. Los injertos de colágeno mantendrán su plomo, mientras que los parches sintéticos y los selladores de hidrogel se usan en el trabajo de columna. Los proveedores que combinen un injerto con un sellador y formen a cirujanos en ambos obtendrán más contratos hospitalarios."
- Implicaciones estratégicas
- Los fabricantes de dispositivos deberían ofrecer juegos de injertos y selladores adaptados al cierre craneal y espinal, dado que los cirujanos suelen usar ambos productos en un mismo caso.
- Los equipos de compras hospitalarias deben valorar las tasas de fugas y los costes de reoperación junto con el precio unitario al elegir productos durales.
- Los operadores de centros quirúrgicos ambulatorios deberían tener en stock injertos onlay y selladores para casos de columna, ya que los pagadores trasladan más procedimientos espinales a entornos ambulatorios.
- Los distribuidores en Brasil y otros mercados emergentes deberían financiar la formación de cirujanos sobre el uso de selladores, ya que la elección de productos en hospitales públicos depende de la familiaridad clínica.
Alemania se mantendrá por delante en 8.4% CAGR, respaldada por una población envejecida y un alto gasto en atención hospitalaria. Brasil seguirá en 7.7% a medida que los hospitales públicos amplíen la cirugía electiva. Estados Unidos registrará 6.9% con crecimiento ambulatorio de la columna y volúmenes constantes de atención a traumatismos. El aumento de ingresos hospitalarios llevará al Reino Unido a 6.2%, mientras que Japón cerrará en 5.5% donde una gran población de ancianos se somete a procedimientos craneales y espinales.
¿Cómo se desglosa el mercado de reparación duralera por segmento?
Biologic Dural Repair Products liderará el Tipo de Producto en 62.0%; Neurocirugía encabezará la aplicación en 52.8%; Los hospitales serán los mejores usuarios finales en 58.6%.
¿Qué tipo de producto domina?
Los productos Biologic Dural Repair ocuparán 62.0% de las ventas de 2026.
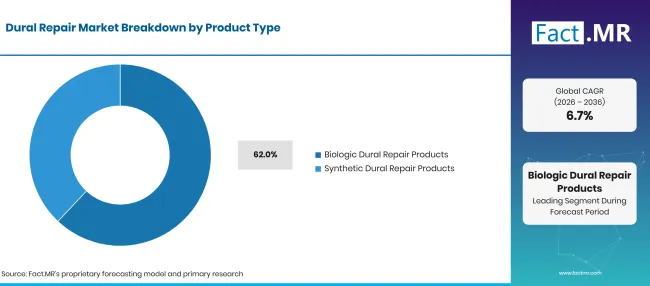
Factmr Dural Repair Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Productos biológicos de reparación dural (segmento líder) | 62.0% |
| Otros segmentos combinados | 38.0%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
Los neurocirujanos prefieren matrices de colágeno del tendón bovino, dermis y pericardio, que se hidratan en segundos y actúan como andamio para nuevo tejido dural. Cada matriz también se ajusta a defectos irregulares en la base del cráneo. Un injerto dural biológico puede colocarse como incrustación o suturarse en su lugar. Esta elección permite que un solo producto sirva tanto para casos rutinarios como complejos. Los productos sintéticos incluyen polar de poliesteruretano, membranas poliméricas absorbibles y selladores de hidrogel PEG. Evitan materiales de origen animal y proporcionan una resistencia constante de un lote a otro. El cierre sintético también se solapa con la categoría más amplia de pegamento tisular y selladores bioadherentes , donde los cirujanos buscan sellados herméticos en menos tiempo.
¿Qué lidera el segmento de Aplicaciones?
La neurocirugía está a punto de reclamar 52.8% del total de 2026.
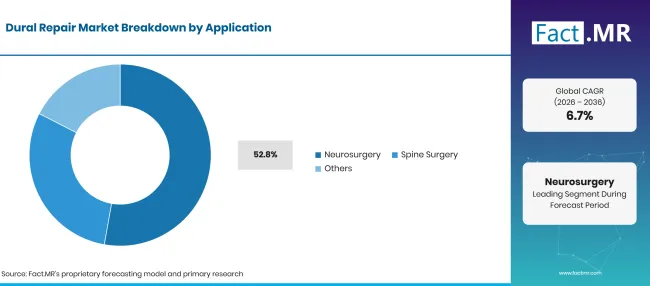
Factmr Dural Repair Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Neurocirugía (segmento principal) | 52.8% |
| Otros segmentos combinados | 47.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
Casi todas las craneotomías abren la duramadre, por lo que cada caso craneal crea un paso de cierre al final. La resección tumoral, la cirugía de aneurisma y la craneotomía descompresiva terminan todas con cierre dural. Los cirujanos suelen combinar un injerto con un sellador de fibrina o un sellador sintético para asegurar la línea de sutura. La adopción de productos en cirugía de columna sigue al envejecimiento poblacional y al volumen de casos de descompresión y fusión. La Organización Mundial de la Salud informó en octubre de 2025 que el número de personas de 60 años o más alcanzará alrededor de 2.1 mil millones para 2050, aproximadamente el doble del nivel de 2020 [3]. La enfermedad degenerativa en pacientes mayores aumenta el uso de dispositivos de columna en la cirugía de fusión. Cada fusión o descompresión conlleva un riesgo de durotomía incidental.
¿Cómo exige la forma del usuario final?
Los hospitales representarán 58.6% de los ingresos de 2026.
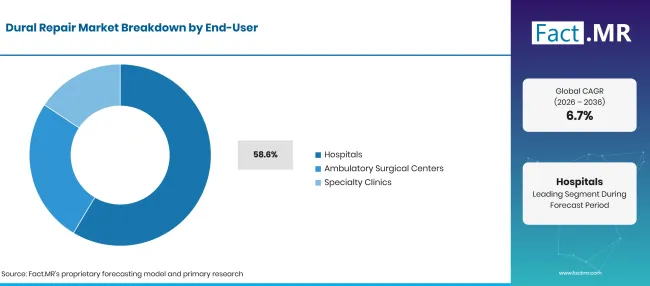
Factmr Dural Repair Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Hospitales (Segmento principal) | 58.6% |
| Otros segmentos combinados | 41.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
La craneotomía de trauma, la cirugía tumoral y la reconstrucción compleja de columna se realizan en quirófanos hospitalarios. Estos casos requieren equipos neuroquirúrgicos y camas de cuidados intensivos en el lugar. Los compradores hospitalarios suelen obtener productos durales junto con agentes de hemostasia y sellado de tejidos bajo contratos de compra grupal. Los centros quirúrgicos ambulatorios están ganando volumen de columna en Estados Unidos. Los Centros de Medicare y Medicaid finalizaron su norma ambulatoria de 2026 en noviembre de 2025, eliminando 285 procedimientos mayormente musculoesqueléticos de la lista exclusiva para pacientes hospitalizados [4]. Esa norma también añadió 289 procedimientos a la lista de procedimientos cubiertos por ASC [4]. Las clínicas especializadas utilizan productos durales en volúmenes menores para procedimientos mínimamente invasivos seleccionados.
¿Qué está acelerando la adopción del mercado de reparación dural y qué lo está frenando?
La demanda aumentará con la cirugía craneal para enfermedades neurológicas y traumatismos, con más cirugías de columna en pacientes mayores y con un uso más amplio de selladores. El crecimiento está limitado por el precio de los injertos y selladores premium y por estrictas normas para implantes de origen animal.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Volúmenes de cirugía neurológica y tumoral que requieren cierre dural | +1.6% | Global | A largo plazo (>= 4 años) |
| Crecimiento de la cirugía de columna en poblaciones envejecidas | +1.3% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Craneotomía por trauma tras accidentes y caídas de tráfico | +1.0% | América Latina, Asia del Sur y Pacífico, Oriente Medio y África | A corto plazo (<= 2 años) |
| Uso más amplio de selladores como complemento a la reparación de dural suturada | +0.8% | Norteamérica, Europa Occidental | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Juegos de injertos y selladores para cirugía de columna en centros quirúrgicos ambulatorios | +0.8% | Norteamérica | A medio plazo (2-4 años) |
| Injertos sintéticos absorbibles para cirujanos que evitan tejido animal | +0.6% | Europa Occidental, Asia Oriental | A largo plazo (>= 4 años) |
| Licitaciones de hospitales públicos en sistemas sanitarios emergentes | +0.5% | América Latina, Asia del Sur y Pacífico | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Precios premium de injertos y selladores bajo los límites presupuestarios hospitalarios | -0.6% | Global | A corto plazo (<= 2 años) |
| Carga de aprobación para dispositivos de origen animal e implantables bajo la MDR de la UE | -0.5% | Europa Occidental, Europa del Este | A medio plazo (2-4 años) |
| Retiradas y brechas de suministro en plantas de fuente única | -0.4% | Norteamérica | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
¿Qué países están ampliando el mercado de reparación dural hasta 2036?
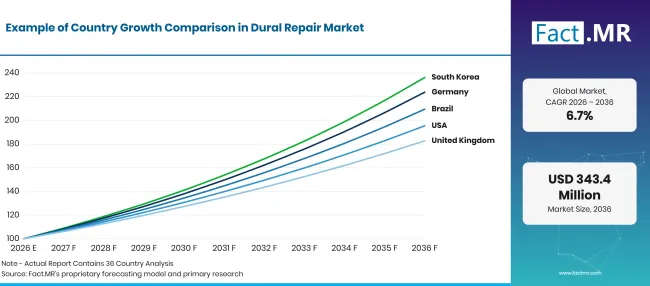
Factmr Dural Repair Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 8.4% |
| Brasil | 7.7% |
| Estados Unidos | 6.9% |
| Reino Unido | 6.2% |
| Japón | 5.5% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
¿Qué apoya la adopción de Alemania?
8.4% CAGR, respaldado por una población envejecida y un alto gasto hospitalario.
Los hospitales alemanes realizan un gran volumen de cirugías craneales y espinales para una población mayor. Destatis informó en octubre de 2026 que los costes directos de las enfermedades alcanzaron los 528.5 .000 millones de euros en 2024, con las enfermedades musculoesqueléticas representando 54.3 .000 millones de euros [5]. Las personas mayores de 65 años representaron 53.8% del coste total de la enfermedad en el mismo año [5]. Los hospitales pagan los injertos durales y selladores con los pagos de casos de DRG.
¿Cómo está Brasil escalando la demanda?
7.7% CAGR, impulsado por la inversión pública en cirugía electiva y especializada.
El sistema sanitario unificado de Brasil, el SUS, financia la mayoría de la neurocirugía y cirugía de columna en el país. El Ministerio de Salud informó en su informe integrado de gestión de 2025 que el SUS realizó más de 14.5 millones de cirugías electivas en ese año, un récord para el sistema [6]. El mayor acceso a cirugías especializadas en hospitales públicos traerá más casos craneales y espinales que necesiten cierre dural. El registro ANVISA regula la entrada de injertos y selladores importados.
¿Qué apoya el crecimiento de Estados Unidos?
6.9% CAGR, ayudado por el crecimiento ambulatorio de la columna, una población mayor y un volumen constante de atención al trauma.
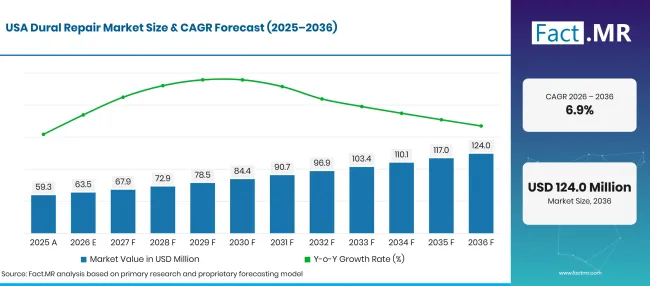
Factmr Dural Repair Market Forecast Usa | Source: Fact.MR
La Oficina del Censo de EE. UU. informó en junio de 2025 que la población de 65 años o más alcanzó los 61.2 millones en 2024, un aumento 3.1% respecto a 2023 [7]. Los adultos mayores enfrentan tasas más altas de degeneración espinal y lesiones craneales relacionadas con caídas. Los CDC informaron de más de 69,000 muertes relacionadas con lesiones cerebrales traumáticas en Estados Unidos en 2021 [8]. Las caídas representan casi la mitad de las estancias hospitalarias por estas lesiones, según la misma página [8]. La FDA regula los injertos durales y los selladores como dispositivos médicos.
¿Cómo está desarrollando la demanda del Reino Unido?
6.2% CAGR, a raíz del aumento de ingresos hospitalarios en Inglaterra.
NHS England informó en septiembre de 2025 que los hospitales en Inglaterra registraron 22.6 millones de episodios de consulta terminados en 2024-25, un aumento de 5.2% respecto al año anterior [9]. La Oficina Nacional de Estadísticas informó que la población del Reino Unido alcanzó un estimado de 69.3 millones a mediados de 2024 [10]. En los cuatro países del Reino Unido, el número de personas mayores de 65 años aumentó durante el mismo año [10]. Los centros regionales de neurocirugía del NHS gestionan la mayoría de los casos craneales y complejos de columna.
¿Cómo le va Japón?
5.5% CAGR, reflejando una gran población de ancianos y volúmenes quirúrgicos constantes.
La Oficina de Estadística de Japón informó en septiembre de 2026 que las personas mayores de 65 años ascendían a 36.24 millones, o 29.6% de la población [11]. El Ministerio de Salud, Trabajo y Bienestar de Japón informó que el gasto nacional en atención médica alcanzó 48.09 billones de yenes en el año fiscal 2023, un aumento de 3.0% respecto al año anterior [12]. Los cirujanos japoneses también utilizan sustitutos de duramadre absorbibles nacionales fabricados por Gunze.
¿Quién lidera el Mercado de Reparación Dural?
La competición se disputa en tres grupos. Proveedores amplios de neurocirugía como Integra LifeSciences y Stryker compiten con una gama completa de injertos de colágeno y selladores durales.
Integra presentó la Matriz de Regeneración Durepair Dura en la Reunión Anual del CNS en octubre de 2025 como una incorporación reciente a su cartera de injertos durales y selladores [13]. La empresa también incluyó a DuraGen entre los productos detrás del crecimiento orgánico en sus ventas de neurocirugía para el tercer trimestre de 2025 [14]. Stryker combina membranas de colágeno DuraMatrix con selladores durales Adherus AutoSpray. Proveedores quirúrgicos como B. Braun, a través de Aesculap, y Baxter compiten con parches de pericardio bovino y forro polar de poliesteruretano vendidos bajo amplios contratos hospitalarios. Especialistas en materiales como Gunze y W. L. Gore compiten con membranas sintéticas absorbibles o no biológicas, con una base sólida en Japón. La posición de los proveedores garantiza un cierre hermético, tiempo de manipulación en quirófano y suministro asegurado.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen Integra LifeSciences Holdings Corporation; Stryker Corporation; B. Braun SE (Aesculap); Baxter International Inc.; W. L. Gore & Asociados, Inc.; y Gunze Limited.
- Integra LifeSciences Holdings Corporation
- Stryker Corporation
- B. Braun SE (Esculap)
- Baxter International Inc.
- W. L. Gore & Asociados, Inc.
- Gunze Limited
Bibliografía
- [1] Organización Mundial de la Salud. (2025, octubre 14).11 millones de vidas perdidas cada año: se necesita acción urgente en la atención neurológica.
- [2] Organización Mundial de la Salud. (2026, julio 20). Lesiones por tráfico.
- [3] Organización Mundial de la Salud. (2025, octubre 1). Envejecimiento y salud.
- [4] Centros de Servicios de Medicare y Medicaid. (2025, noviembre 21). Sistema de Pago Prospectivo Ambulatorio Hospitalario (OPPS) y Norma Final del Centro Quirúrgico Ambulatorio (CMS-1834-FC) del Año Naturalista 2026.
- [5] Statistisches Bundesamt (Destatis). (2026, octubre 8). Krankheitskosten im Jahr 2024 um 7,6 % gestiegen [Los costes de las enfermedades aumentaron 7.6% en 2024].
- [6] Ministério da Saúde, Brasil. (2026). Relatório Integrado de Gestão 2025 [Informe de Gestión Integrada 2025].
- [7] Oficina del Censo de EE. UU. (2025, junio 26). Los adultos mayores superan en número a los niños en 11 estados y casi la mitad de los condados de EE. UU.
- [8] Centros para el Control y la Prevención de Enfermedades. (2025, agosto 4). Datos sobre el TCE.
- [9] NHS England. (2025, septiembre 25). Actividad de atención al paciente hospitalizado, 2024-25.
- [10] Oficina de Estadísticas Nacionales. (2025, septiembre 26). Estimaciones de población para Reino Unido, Inglaterra, Gales, Escocia e Irlanda del Norte: mediados de 2024.
- [11] Oficina de Estadística de Japón, Ministerio del Interior y Comunicaciones. (2026, septiembre 20). 統計トピックス Nº 149 統計からみた我が国の高齢者 [Temas estadísticos nº 149: Los ancianos de Japón desde una perspectiva estadística].
- [12] Ministerio de Salud, Trabajo y Bienestar, Japón. (2025, octubre 10). 令和5(2023)年度 国民医療費を公表します [Publicación del Gasto Nacional de Atención Médica del año fiscal 2023].
- [13] Integra LifeSciences. (2025, octubre 8). Integra LifeSciences destacará su cartera de productos neuroquirúrgicos en la Reunión Anual del Congreso de Neurocirujanos (CNS).
- [14] Integra LifeSciences. (2025, octubre 30). Integra LifeSciences informa resultados financieros del tercer trimestre de 2025.
Este informe responde
- El uso del producto se mapea por tipo de producto, aplicación y usuario final.
- Cada líder de segmento se nombra junto con los factores clínicos detrás de su cuota en 2026.
- El envejecimiento de la población, la actividad hospitalaria y la capacidad quirúrgica pública enmarcan la comparación de los cinco países listados.
- Qué proveedores venden activamente injertos, parches y selladores, y con qué líneas de productos, está establecido por empresa.
- Los lectores ven cómo los injertos onlay, las membranas sintéticas y los selladores en spray cambian la práctica del cierre dural.
¿Qué cubre el Mercado de Reparación Dural?
Los productos que cierran o refuerzan la duramadre después de que se abre o rasga durante la cirugía proceden de este mercado. Los productos relevantes incluyen injertos de colágeno, parches pericárdicos, membranas sintéticas y selladores durales.
La evaluación realiza un seguimiento de la neurocirugía y la cirugía de columna en hospitales, centros quirúrgicos ambulatorios y clínicas especializadas. Las ventas se miden en función del valor de los productos utilizados en cada entorno de atención.
¿Qué incluye el alcance?
Los injertos suturables, matrices de incrustación, sustitutos de la duramadre absorbibles y no absorbibles y selladores indicados como complemento a la reparación dural suturada están dentro del límite. Se incluyen productos vendidos a través de ventas directas, distribuidores y empresas hospitalarias.
Los selladores solo se cuentan cuando están etiquetados para cierre dural en procedimientos craneales o espinales. Los selladores quirúrgicos generales usados en otros lugares de la misma operación se cuentan fuera de este mercado.
¿Qué se excluye del alcance?
Se omiten agentes hemostáticos, sustitutos de injertos óseos y conductos de reparación nerviosa. También se excluyen placas, tornillos y mallas utilizados en la fijación craneomaxilofacial .
Los instrumentos quirúrgicos, los sistemas de neuronavegación y los catéteres de drenaje están fuera del límite de ingresos. También se excluyen las tarifas de cirujano y los cargos por servicios hospitalarios.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
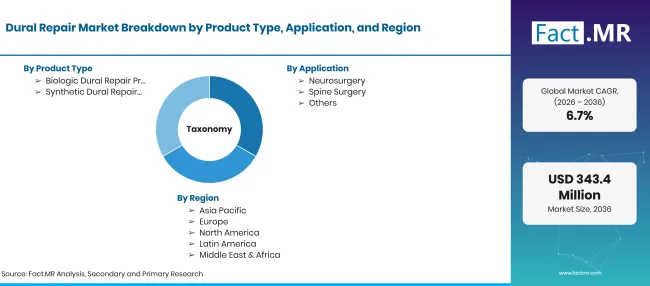
Factmr Dural Repair Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones en 2026 hasta USD millones para 2036 en CAGR |
| Definición del mercado | Injertos implantables, parches, matrices de incrustación y selladores utilizados para reparar o reforzar la duramadre y prevenir fugas de líquido cefalorraquídeo tras cirugías craneales y espinales. El endoscopio abarca productos biológicos y sintéticos vendidos a hospitales, centros quirúrgicos ambulatorios y clínicas especializadas. |
| Tipo de producto | Productos de reparación de dural biológico; productos de reparación de dural sintético; Otros |
| Aplicación | Neurocirugía; Cirugía de columna |
| Usuario final | Hospitales; Centros Quirúrgicos Ambulatorios; Clínicas Especializadas |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Integra LifeSciences Holdings Corporation; Stryker Corporation; B. Braun SE (Esculap); Baxter International Inc.; W. L. Gore & Asociados, Inc.; Gunze Limited |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba utilizando volúmenes de procedimientos craneales y espinales; tasas de uso de reparación dural por procedimiento; precios de injertos y selladores; división del entorno de cuidados; crecimiento del país; y revisión de carteras de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Productos biológicos de reparación dural
- Productos sintéticos para reparación de dural
- Otros
-
Por aplicación
- Neurocirugía
- Cirugía de columna
-
Por usuario final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas especializadas
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de reparación de dural en 2026?
¿Cuál es la CAGR del mercado de reparaciones durales de 2026 a 2036?
¿Qué tipo de producto lidera el mercado de reparación dural?
¿Qué aplicación lidera el mercado de reparación dural?
¿Qué usuario final lidera el mercado de reparación dural?
¿Qué país crecerá más en el mercado de reparación dural?
¿Quiénes son las principales empresas en el mercado de reparación de durales?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF